Q1电子阅读器销量下滑,品牌产品销量涨跌互现 电子阅读市场的结构性调整
引言
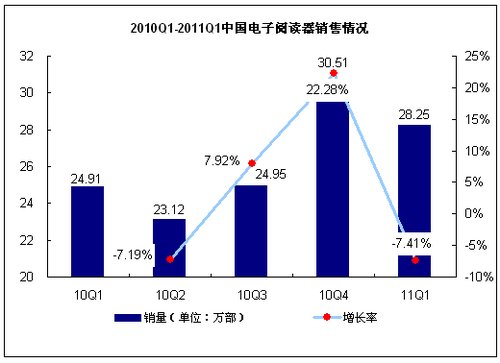
2024年第一季度,电子阅读器市场呈现出明显的分化态势。据最新行业数据显示,国内电子阅读器整体销量同比出现下滑,但各品牌表现迥异——部分品牌逆势增长,部分品牌则大幅收缩。这一“涨跌互现”的格局,折射出电子阅读市场正在经历深刻的品类转型与消费需求重构。
整体销量下滑:多重因素叠加
从宏观层面看,电子阅读器销量下滑并非单一原因所致:
第一,智能手机与平板的“挤压效应”持续加剧。大屏手机和平板电脑在阅读体验上的差距不断缩小,消费者对“单独购买一台阅读器”的必要性产生怀疑。第二,产品创新节奏放缓。主流电子墨水屏产品在刷新率、色彩表现上虽有进步,但整体迭代幅度有限,对存量用户的换机吸引力不足。第三,消费电子整体需求疲软。在谨慎消费情绪下,非刚需类电子产品首当其冲,电子阅读器作为“改善型”设备受到的影响更为明显。
品牌涨跌互现:分化背后的逻辑
与整体下滑形成对照的,是品牌层面的显著分化。
保持增长或相对稳健的品牌,多具备以下特征:一是生态闭环能力强,内容平台与硬件深度绑定,用户在换机时粘性较高;二是产品定位清晰,聚焦学习、办公、手写笔记等细分刚需场景,而非单纯依赖“阅读”这一功能;三是价格带覆盖完整,通过入门款维持销量基本盘,同时以高端款获取利润。
出现下滑的品牌,则往往面临同质化竞争、内容生态薄弱或渠道调整等压力。部分依赖线上单一渠道的品牌,在流量成本上升和促销节奏变化中受到冲击;还有部分品牌产品更新滞后,在新品密集期失去声量。
这种“涨跌互现”并非偶然波动,而是市场竞争从“铺货扩张”转向“存量精耕”的必然结果。
品类走向:电子阅读器的边界正在模糊
值得注意的是,单纯的“电子书阅读器”正在被更广义的“电子纸设备”所替代。具备手写、标注、会议记录功能的墨水屏平板(常被称为“智能办公本”或“学习本”)成为增长主力,而传统纯阅读定位的产品则持续承压。
这一变化提示行业:用户需要的不是“读书硬件”,而是“高效的数字化纸笔体验”。能够满足无纸化办公、课堂笔记、深度阅读与批注等复合需求的设备,正在重新定义这个品类。谁能更早完成从单一阅读工具向生产力工具、学习工具的定位迁移,谁就有可能在下一阶段占得先机。
展望与建议
对品牌而言,电子阅读器市场的短期数据波动不必过度悲观,但结构性变化值得高度重视:
应围绕细分场景打磨产品功能和软件体验,而非一味堆砌硬件参数;强化内容与服务运营,以会员、课程、电子笔记模板等增值服务构建差异化壁垒;再次,在渠道上兼顾线上内容平台、直播电商与线下体验场景,降低单一渠道风险;密切关注彩色电子纸技术成熟带来的换机窗口,提前布局新的应用场景与营销节奏。
##
Q1电子阅读器销量的下滑与品牌间的涨跌分化,本质是消费电子存量竞争时代的缩影。真正的机会不在于等待大盘反弹,而在于重新定义产品的价值主张——从“更便宜的读书工具”走向“更懂用户的数字纸笔解决方案”。这是一次重新分层与排位的时刻,也是品牌打开全新增长空间的入口。
如若转载,请注明出处:http://www.hawnopg.com/product/43.html
更新时间:2026-10-30 15:52:16